- 联系我们
- duidaima.com 版权声明
- 闽ICP备2020021581号
-
 闽公网安备 35020302035485号
堆代码网讯 今年第三季度,SpaceX旗下数据中心集群与Grok智能代理业务的盈利表现大幅超出投资者预期。这家原本以航天业务为核心的科技巨头,如今正加速向人工智能赛道转型,AI业务营收占比已达到公司总营收的52%。根据最新披露的监管文件,马斯克掌舵的这家深度科技集团于周二公布,2026年第三季度总营收达到146亿美元。
全业务线的同步增长共同推高了这一营收数字,其中更名后的「超级智能」业务板块贡献最为突出:该板块依托近期收购的Cursor代码开发工具、Grok智能机器人,以及旗下快速崛起的「新云」算力业务(当前总算力规模已达1.7GW),单季营收达到75亿美元。AI业务本季录得4.31亿美元运营利润,如果剔除Cursor收购带来的12亿美元一次性股权激励费用,实际盈利表现还将更高。本季度总营收中,还有约10亿美元来自比特币价格回升带来的收益,以及一笔未公开明细的关联方收入,后者大概率来自SpaceX对其他企业的战略投资收益。
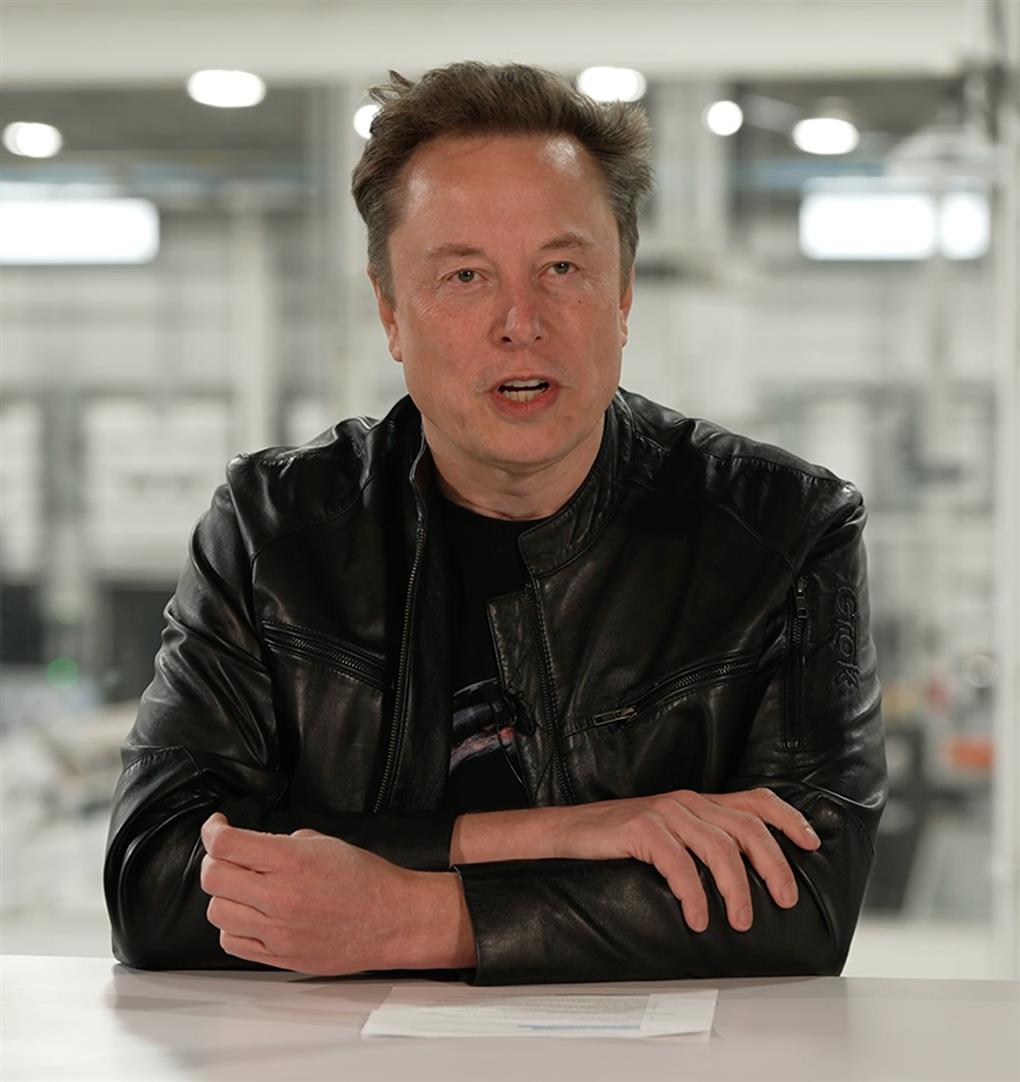
高速增长的营收背后,是总额达196亿美元的资本开支投入:SpaceX仍在持续推进第二座数据中心「Colossus II」的建设,同时加大对星舰重型运载火箭的研发投入——该火箭被视为SpaceX部署新一代星链卫星、搭建轨道数据中心的核心载体。公司首席财务官Bret Johnsen透露,第四季度公司将投入350亿至400亿美元用于全新的资本项目建设。在面向投资者的线上财报直播沟通会上,马斯克表示,他每周会抽出四天时间,常驻位于田纳西州孟菲斯的Colossus II数据中心现场,全力推进该项目的上线落地。
「人们已经开始意识到,超级智能落地部署的核心瓶颈早已不是芯片,而是电力供应、散热体系与配套基础设施。」马斯克强调,他已经抽调了一支由SpaceX资深工程师组成的专项团队来攻克这一难题,「这就好比纽约洋基队去参加少年棒球联赛,实力差距完全不在一个量级。最终的结果就是,我们搭建电力与散热基础设施的速度,会比行业内任何其他玩家都快得多。」
马斯克举例说明,当前数据中心配套燃气轮机的厂商,在获取核心金属叶片与导向叶片部件时,普遍面临12至18个月的交付延迟。现在SpaceX直接复用航天业务积累的金属铸造自研能力,自主生产这些核心部件,大幅缩短了燃气轮机的整体交付周期。马斯克同时透露,预计11月开展的下一次星舰试飞任务中,SpaceX将首次尝试同时回收火箭第一级助推器与第二级上面级。他表示,成功实现两级完整回收将是「极具里程碑意义的技术突破」,但真正的行业级里程碑,是后续实现两级火箭的重复复用飞行。