堆代码网讯 全球管理规模达1.3万亿美元的私募股权巨头黑石集团,正在通过覆盖股权、债权的全链条资本工具,深度参与本轮人工智能产业的底层基建布局。黑石集团资深高管贾斯·凯拉(Jas Khaira)上周在TechCrunch Disrupt大会的公开分享中,首次系统披露了集团当前的AI战略布局逻辑与市场判断。
不同于移动互联网、SaaS等过往科技周期中,创业企业仅需中等规模资本即可实现业务规模化扩张的路径,AI产业的全链条落地对算力、数据中心、底层芯片的投入需求达到了前所未有的量级。凯拉表示,正是这种海量、持续的资本需求,让黑石这类拥有长期大额资金管理能力的机构,成为本轮AI科技变革中的关键支撑角色。
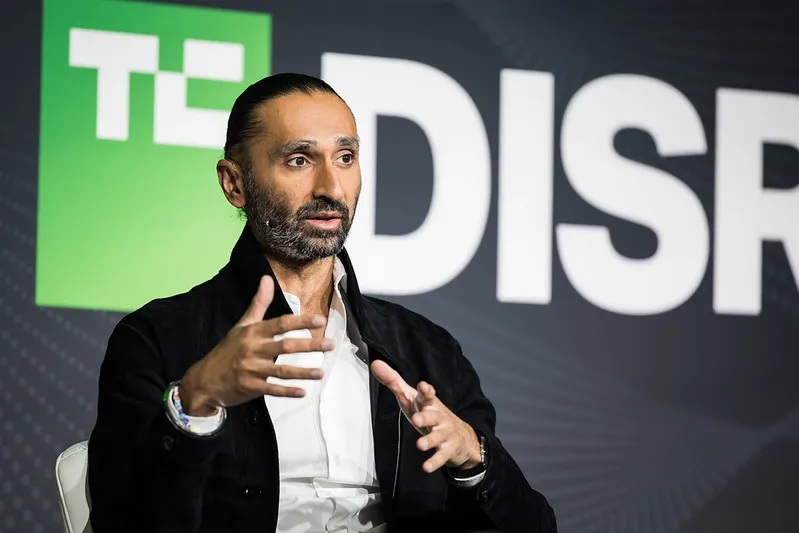 今年早些时候,黑石正式在旧金山设立AI专项枢纽平台Blackstone N1(BXN1),由凯拉本人牵头负责,他也专程从纽约迁至AI产业核心区域,统筹推进集团全球AI相关项目的落地。该平台目前已经落地多笔行业标志性交易:包括向与谷歌合作、专注商业化自研TPU芯片的新兴云服务商Crux AI承诺50亿美元投资,同时布局了成立仅四年、技术研发进度领先的芯片初创企业Etched。
在行业融资模式层面,黑石开创了“客户资质锚定+GPU资产抵押”的全新算力融资框架,打破了传统信贷机构对AI基建项目的授信逻辑。2023年ChatGPT发布后,新兴云服务商CoreWeave迎来需求爆发,彼时年营收仅3000万美元、几乎无盈利的CoreWeave,依托自身持有的大量英伟达GPU资产,叠加微软等蓝筹企业的长期服务合同,从黑石获得了23亿美元贷款。这笔交易随后成为行业标杆,后续黑石及其他信贷机构依托这套模式,为CoreWeave及同类新兴云服务商累计提供了数百亿美元的后续债权融资。凯拉介绍,这套模式的核心风控逻辑并非完全锚定企业当期盈利,而是优先核查下游客户的投资级信用资质,微软、Meta这类头部科技企业的长期订单,本身就为项目提供了坚实的信用支撑。依托这套框架,黑石今年还联合Coatue为澳大利亚GPU服务商Firmus提供了10亿美元信贷额度。
针对近期市场集中发酵的AI基建债务风险担忧,凯拉作出了明确回应。近几周行业风险信号持续释放:CoreWeave的总债务规模已攀升至约500亿美元,Altimeter Capital创始人布拉德·格斯特纳公开表示,仅以GPU作为核心抵押品的融资模式,当前的可靠性已经大幅下降;同时受9月市场利率上行、通胀超预期推高借贷成本的影响,AI基建领域信贷利差持续走高,连微软、Meta这类头部科技巨头的债务融资成本也显著上升。受此影响,近期CoreWeave的公开交易估值下跌超20%,原定以300亿美元估值登陆澳交所的Firmus也正式终止IPO计划。
凯拉承认,当前市场正处于利率上行周期中的估值重估阶段,整个行业都在重新梳理新兴云服务商的合理定价体系,但他明确否定了“AI基建债务将引发类似2008年的全面信贷危机”的极端悲观判断。他指出,当前绝大多数数据中心项目的最终服务对象都是全球顶级信用资质的超大规模云厂商,相关债务的底层信用背书远高于普通高风险资产,不存在系统性的信用崩塌基础。
除了算力基建布局之外,黑石今年还联合Anthropic与Hellman & Friedman设立规模15亿美元的合资项目“Ode with Anthropic”,通过派驻前置工程师团队,为旗下280家投资组合企业提供AI落地全流程支持,推动AI技术与实体运营深度融合。针对当前AI落地的回报表现,凯拉坦言,AI应用的可量化投资回报已经真实出现,但不同行业、不同企业之间的分布并不均衡,整体技术普及将呈现“锯齿式推进”的特征,部分市场观察人士眼中的“算力阶段性过剩”,本质上是技术落地节奏与基建扩张节奏的正常错配,而非行业长期趋势的拐点。
 闽公网安备 35020302035485号